Ubezpieczenie na Malediwy – leczenie, ewakuacja medyczna i sporty wodne
Na Malediwach polisa powinna chronić nie tylko przed rachunkiem za leczenie, lecz także przed kosztownym transportem między wyspami i ewakuacją do właściwej placówki. Szczególnej kontroli wymagają nurkowanie, snorkeling i inne sporty wodne, a także choroby przewlekłe oraz ciąża. Poniżej pokazujemy, jak czytać OWU i które zapisy sprawdzić przed zakupem, żeby ubezpieczenie odpowiadało realnej logistyce archipelagu.
Jakiego ubezpieczenia potrzebujesz na Malediwy?
Na Malediwach dobra polisa powinna zabezpieczać nie tylko rachunek za wizytę u lekarza, lecz cały łańcuch pomocy: od konsultacji na wyspie, przez badania i hospitalizację, po transport do placówki o wyższym poziomie referencyjnym, a w cięższym przypadku także ewakuację medyczną lub powrót do Polski. To ważniejsze niż szukanie jednej „magicznej” sumy kosztów leczenia, bo archipelag jest rozproszony, a dostęp do zaawansowanej opieki zależy od tego, na której wyspie przebywasz.
FCDO zaleca przed podróżą sprawdzenie, czy miejsce pobytu może zapewnić potrzebną opiekę oraz wykupienie ubezpieczenia obejmującego lokalne leczenie i nieoczekiwaną ewakuację medyczną. Jednocześnie wskazuje, że wiele wysp może być oddalonych o kilka godzin od leczenia ratunkowego. Dlatego na Malediwach trzeba czytać OWU pod kątem logistyki pomocy, a nie tylko kwoty widocznej na pierwszej stronie oferty.
W skrócie: co powinna obejmować polisa na Malediwy?
- koszty leczenia ambulatoryjnego i szpitalnego bez zbyt niskich podlimitów,
- transport medyczny między wyspami oraz ewakuację do właściwej placówki,
- repatriację lub transport do Polski, jeśli stan zdrowia tego wymaga,
- planowane aktywności wodne, a przy nurkowaniu także ryzyka nurkowe i leczenie hiperbaryczne,
- ochronę dla chorób przewlekłych, ciąży lub innych szczególnych okoliczności, jeśli dotyczą podróżnego,
- całodobowe assistance z jasną procedurą autoryzacji pomocy.
Koszty leczenia to dopiero pierwszy element polisy
Najbardziej widocznym parametrem ubezpieczenia turystycznego jest zwykle suma kosztów leczenia. Powinna wystarczyć na diagnostykę, konsultacje, zabiegi, leki podane w związku z nagłym zdarzeniem i ewentualną hospitalizację. Nie ma jednak jednej oficjalnej kwoty, która gwarantowałaby „wystarczającą” ochronę na Malediwach. W praktyce trzeba porównać sumę ubezpieczenia z podlimitami i wyłączeniami: wysoka suma ogólna nie pomoże, jeśli konkretny rodzaj świadczenia ma osobny niski limit albo jest wyłączony.
Warto też sprawdzić sposób rozliczenia. Przy poważniejszym zdarzeniu wygodniejsza jest możliwość bezpośredniego rozliczenia placówki z ubezpieczycielem po kontakcie z centrum assistance. Jeżeli polisa działa wyłącznie na zasadzie „zapłać sam, potem złóż wniosek”, turysta może zostać obciążony dużym wydatkiem zanim rozpocznie procedurę refundacji. W OWU szukaj więc nie tylko odpowiedzi na pytanie „ile?”, ale także „kto organizuje i kto płaci na miejscu?”.
Na Malediwach dodatkowe znaczenie ma położenie placówki. Ministerstwo Zdrowia prowadzi oficjalny wykaz health facilities, a rejestr HEMS pokazuje aktualnie zarejestrowane zakłady opieki zdrowotnej. Nie każdy resort czy lokalna wyspa ma taki sam poziom zaplecza. Przed wyjazdem dobrze sprawdzić, jaka pomoc jest dostępna na konkretnej wyspie oraz gdzie znajduje się najbliższa placówka zdolna do udzielenia bardziej zaawansowanego leczenia. Szerszy kontekst zdrowotny znajdziesz w poradniku bezpieczeństwo i zdrowie na Malediwach.
Jak ocenić sumę kosztów leczenia bez szukania jednej „właściwej” kwoty?
W internecie łatwo znaleźć rekomendacje podające jedną minimalną sumę ubezpieczenia, ale takie podejście bywa mylące. Koszt zdarzenia zależy od jego rodzaju, miejsca pobytu, koniecznego transportu i tego, czy potrzebne jest leczenie specjalistyczne. Dlatego lepiej potraktować sumę kosztów leczenia jako górny pułap odpowiedzialności, a potem sprawdzić, co faktycznie mieści się pod tym limitem.
Jeżeli porównujesz warianty, zwróć uwagę na pięć warstw ochrony. Pierwsza to zwykła konsultacja i leki. Druga to diagnostyka i hospitalizacja. Trzecia to transport lokalny i między wyspami. Czwarta to ewakuacja medyczna lub transport do kraju. Piąta to szczególne ryzyka, takie jak nurkowanie, choroba przewlekła czy ciąża. Jeżeli któryś z tych elementów ma osobny podlimit, to właśnie on może być realnym ograniczeniem polisy.
Nie ma sensu dopłacać wyłącznie za bardzo wysoką sumę ogólną, jeśli równocześnie polisa wyłącza aktywność, którą planujesz codziennie. Z drugiej strony najtańszy wariant z szeroką listą dodatków może mieć zbyt małe limity na najdroższe scenariusze. Przy Malediwach dobry wybór wynika więc z układu sum i zakresów, a nie z jednego parametru.
Ewakuacja medyczna na Malediwach: element, którego nie warto pomijać
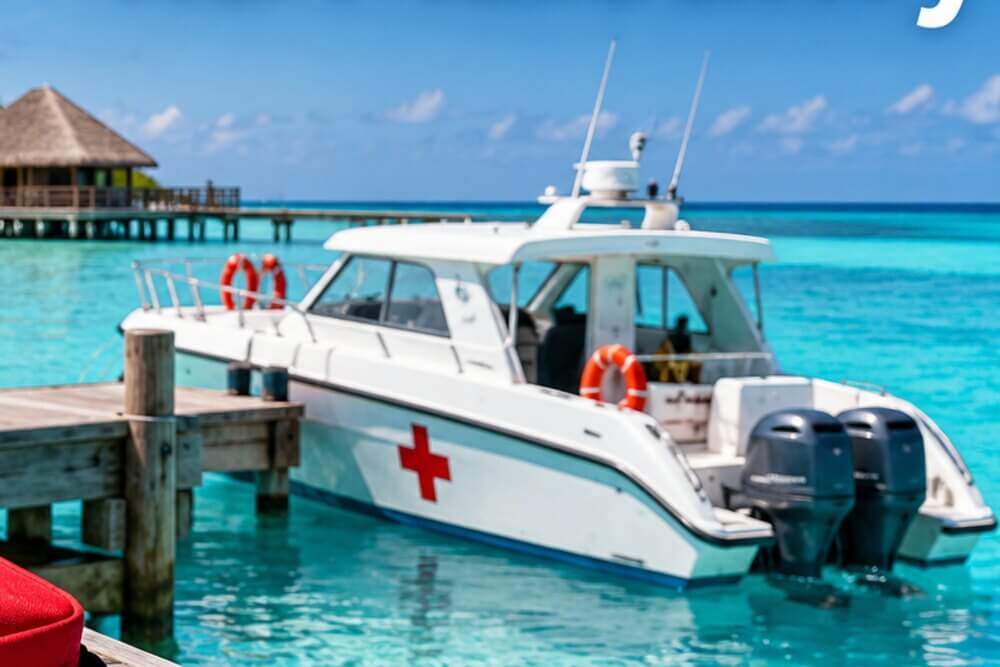
Na kontynencie karetka może po prostu przewieźć pacjenta do innego szpitala. Na Malediwach transport między miejscem zdarzenia a odpowiednią placówką może wymagać łodzi, speedboatu, lotu krajowego, hydroplanu albo transportu lotniczego organizowanego medycznie. To właśnie dlatego zakres „medical evacuation” powinien być jednym z pierwszych punktów sprawdzanych w OWU.
Nie zakładaj, że każdy „transport medyczny” oznacza to samo. W jednej polisie może chodzić o przejazd karetką do najbliższej placówki, w innej zakres obejmie także przewóz między wyspami, a jeszcze inna zastrzeże, że środek transportu wybiera assistance po ocenie medycznej. Dla turysty na odległym atolu różnica jest fundamentalna.
Sprawdź cztery rzeczy: czy polisa pokrywa transport z wyspy do odpowiedniej placówki, czy obejmuje transport wodny i lotniczy, czy istnieje osobny limit na ewakuację oraz kto musi ją zatwierdzić. W sytuacji nagłej najpierw korzysta się z lokalnej pomocy ratunkowej, ale gdy stan pozwala na kontakt, warto jak najszybciej zadzwonić do assistance. FCDO także zaleca szybki kontakt z ubezpieczycielem, jeżeli podróżny zostaje skierowany do placówki medycznej.
Warto wiedzieć
Nie kupuj polisy wyłącznie na podstawie hasła „transport medyczny”. W OWU sprawdź, czy obejmuje ono również transport między wyspami i ewakuację do placówki, która faktycznie może udzielić potrzebnej pomocy, oraz czy nie ma osobnego niskiego podlimitu.
Snorkeling, kajak i sporty wodne: czy zwykła polisa wystarczy?
Snorkeling, paddleboard, kajak, windsurfing, kitesurfing, parasailing czy skuter wodny mogą być przez ubezpieczycieli klasyfikowane inaczej. Część aktywności bywa objęta standardowym zakresem, inne trafiają do kategorii sportów wysokiego ryzyka, sportów ekstremalnych albo wymagają dokupienia rozszerzenia. Sama nazwa „ubezpieczenie turystyczne” nie daje pewności, że każda aktywność dostępna w resorcie będzie chroniona.
Przed zakupem zrób prosty test: wypisz aktywności, które realnie planujesz, i sprawdź każdą z nich w definicjach OWU. Szczególnie ważne są wyłączenia dotyczące korzystania ze sprzętu motorowego, uprawiania sportu bez wymaganych uprawnień, udziału w zawodach lub wykonywania aktywności poza wyznaczonym obszarem. Jeżeli konkretna aktywność nie jest wymieniona, nie warto zakładać, że „na pewno się mieści”. Lepiej uzyskać potwierdzenie u ubezpieczyciela przed zakupem.
Równie ważne są warunki organizatora aktywności. Polisa nie zastępuje zasad bezpieczeństwa operatora. Jeśli obsługa odwołuje wyjście z powodu fali, prądu lub pogody, ubezpieczenie nie jest argumentem za wejściem do wody. Na Malediwach realne ryzyko często wynika z warunków morskich i odległości od pomocy, a nie z samej nazwy sportu.
Nurkowanie wymaga osobnej kontroli zakresu
Scuba diving zasługuje na osobne potraktowanie, bo standardowa polisa może ograniczać ochronę zależnie od głębokości, posiadanych uprawnień, sposobu organizacji nurkowania lub klasyfikacji nurkowania jako sportu podwyższonego ryzyka. Jeżeli planujesz nurkować, przeczytaj definicję tej aktywności w OWU, zamiast polegać na ogólnym haśle „sporty wodne w cenie”.
Do sprawdzenia są co najmniej: dopuszczalna głębokość, wymóg certyfikatu odpowiadającego planowanemu nurkowaniu, ewentualny wymóg nurkowania z przewodnikiem lub partnerem, zakres kosztów poszukiwania i ratownictwa, leczenie następstw wypadku nurkowego oraz transport do placówki zdolnej udzielić właściwej pomocy. W specjalistycznych zakresach ochrony nurkowej osobno występują świadczenia związane z komorą hiperbaryczną oraz transportem naziemnym, wodnym i lotniczym. To dobra wskazówka, jak szczegółowo czytać własną polisę.
Nie chodzi o to, aby każdy turysta kupował konkretny produkt nurkowy. Chodzi o zgodność zakresu z planem. Osoba wykonująca jedno płytkie nurkowanie intro ma inną ekspozycję niż certyfikowany nurek planujący serię zejść z łodzi. Jeżeli nurkowanie jest głównym celem wyjazdu, ogólna polisa wakacyjna bez jasnych zapisów o nurkowaniu i ewakuacji może być zbyt nieprecyzyjna.
Choroby przewlekłe: sprawdź definicję, nie tylko checkbox
Przy chorobie przewlekłej kluczowe jest to, czy polisa obejmuje zaostrzenie lub powikłanie istniejącego schorzenia i na jakich zasadach. Różne produkty definiują „chorobę przewlekłą” inaczej: znaczenie może mieć wcześniejsze leczenie, przyjmowanie leków, stabilność stanu, niedawna hospitalizacja albo zalecenia lekarza. Nie należy więc wybierać rozszerzenia wyłącznie po nazwie.
Przeczytaj definicję i wyłączenia, a w razie niejasności poproś ubezpieczyciela o odpowiedź przed zawarciem umowy. Osobno zaplanuj leki i dokumentację. Malediwskie przepisy dotyczące przywozu leków mogą się zmieniać, dlatego przed podróżą sprawdź aktualne wymogi. W praktyce przydatny będzie poradnik co można wwieźć na Malediwy, w tym leki.
Jeżeli schorzenie może wymagać szybkiego dostępu do specjalistycznej opieki, wybór wyspy również staje się częścią planu bezpieczeństwa. W takim przypadku przed rezerwacją warto ustalić dostępność lokalnego lekarza, czas dotarcia do odpowiedniej placówki i sposób organizacji transportu. Oficjalny rejestr HEMS jest lepszym źródłem niż przypadkowe wpisy sprzed kilku lat, bo pokazuje zarejestrowane placówki i ich status.
Ciąża: tydzień ciąży i powikłania mogą zmieniać zakres
W ciąży nie należy zakładać, że wszystkie zdarzenia medyczne będą traktowane jak zwykła nagła choroba. Ubezpieczyciele mogą stosować limity zależne od tygodnia ciąży, rozróżniać nagłe powikłania od świadczeń związanych z fizjologicznym przebiegiem ciąży oraz osobno regulować koszty dotyczące noworodka. Z tego powodu przed zakupem trzeba sprawdzić dokładne definicje i limity w OWU.
FCDO podkreśla, że wcześniejsze sprawdzenie dostępności opieki i odpowiednie ubezpieczenie są szczególnie ważne w przypadku ciąży lub istniejącego stanu zdrowia. Przy Malediwach dochodzi kwestia geografii: pobyt na odległej wyspie może oznaczać dłuższy transport do placówki o szerszych możliwościach. Decyzję o podróży, terminie i aktywnościach należy omówić z lekarzem prowadzącym, jeśli istnieją czynniki ryzyka lub wątpliwości medyczne.
Polisa rodzinna nie zwalnia z kontroli zakresu dla każdej osoby
Przy wyjeździe rodzinnym wygodnie jest kupić jedną polisę obejmującą wszystkich podróżnych, ale zakres powinien odpowiadać sytuacji każdej osoby. Dziecko, osoba z chorobą przewlekłą i dorosły planujący nurkowanie mogą wymagać innych rozszerzeń lub podlimitów. Wspólny dokument nie oznacza automatycznie identycznego ryzyka.
Sprawdź także, czy sumy ubezpieczenia są ustalone osobno dla każdego ubezpieczonego, czy wspólnie dla całej grupy. To szczegół, który może mieć znaczenie przy kilku zdarzeniach podczas jednego wyjazdu. Jeśli rodzina planuje różne aktywności, nie ma potrzeby rozszerzać ochrony wszystkim „na zapas”, o ile produkt pozwala przypisać zakres indywidualnie. Najważniejsze, aby osoba wykonująca daną aktywność faktycznie była nią objęta.
Alkohol a odpowiedzialność ubezpieczyciela
OWU może ograniczać odpowiedzialność, gdy zdarzenie pozostaje w związku z alkoholem lub innymi substancjami. Nie ma jednej reguły wspólnej dla wszystkich polis: jedne przewidują wyłączenie, inne stosują bardziej szczegółowe warunki, a część produktów oferuje rozszerzenie określane potocznie jako „klauzula alkoholowa”. Trzeba więc czytać konkretną umowę.
Najważniejsze jest odróżnienie dwóch rzeczy. Sam fakt wykupienia rozszerzenia nie oznacza, że ubezpieczyciel pokryje każde zdarzenie po alkoholu. Wyłączenia mogą nadal dotyczyć m.in. prowadzenia pojazdu, naruszenia prawa, rażącego niedbalstwa lub sytuacji, w których alkohol pozostawał w bezpośrednim związku ze zdarzeniem. Szczególnie przy sportach wodnych należy kierować się zasadami operatora i bezpieczeństwa, a nie zakresem polisy.
Assistance 24/7: na wyspach procedura ma znaczenie
Całodobowe assistance jest na Malediwach praktycznym elementem polisy, bo przy poważniejszym zdarzeniu turysta może potrzebować nie tylko refundacji, ale organizacji pomocy. Przed wyjazdem zapisz numer alarmowy ubezpieczyciela offline, numer polisy, dane osoby ubezpieczonej i instrukcję zgłoszenia szkody. Dobrze, jeśli numer jest łatwo dostępny także dla współpodróżnego.
Sprawdź, czy ubezpieczyciel wymaga wcześniejszej autoryzacji planowego transportu lub kosztownego leczenia. W stanie nagłym priorytetem jest uzyskanie pomocy, ale gdy sytuacja zostanie zabezpieczona, szybki kontakt z assistance może zdecydować o tym, czy firma przejmie organizację transportu, wskaże placówkę i potwierdzi gwarancję płatności. Jeżeli podróżujesz na odległą wyspę, ustal również, jak resort lub guesthouse organizuje pomoc w nagłym przypadku.
Checklista polisy przed wylotem
- sprawdź sumę kosztów leczenia i podlimity,
- znajdź osobne zapisy o ewakuacji i transporcie między wyspami,
- zweryfikuj każdą planowaną aktywność wodną,
- przy nurkowaniu sprawdź głębokość, uprawnienia, komorę hiperbaryczną i transport,
- przy chorobie przewlekłej lub ciąży przeczytaj definicje, limity i wyłączenia,
- zapisz numer assistance 24/7 i numer polisy offline,
- sprawdź procedurę rozliczenia bezgotówkowego i wymagania dotyczące autoryzacji.
Jeżeli kompletujesz całą dokumentację przed podróżą, pomocna będzie także checklista przed wylotem na Malediwy, która porządkuje formalności, transfer i dokumenty niezależnie od samego ubezpieczenia.
Co przygotować, żeby assistance mogło działać sprawnie?
Polisa jest najbardziej użyteczna wtedy, gdy w stresującej sytuacji wiadomo, jak z niej skorzystać. Przed wyjazdem pobierz OWU i certyfikat ubezpieczenia do telefonu, ale zachowaj też wersję offline. Zapisz numer polisy, numer telefonu do assistance i dane, które mogą być potrzebne do identyfikacji. Współpodróżny powinien wiedzieć, gdzie te informacje są zapisane.
Po zdarzeniu zachowuj dokumenty medyczne, rachunki, potwierdzenia płatności i zalecenia lekarza. Jeżeli konieczny jest dalszy transport, zapytaj assistance, czy musi go wcześniej zatwierdzić i czy firma organizuje przejazd sama. Nie zamawiaj kosztownego prywatnego transportu wyłącznie na własną rękę, jeśli stan pacjenta pozwala na kontakt z ubezpieczycielem i OWU wymaga autoryzacji. W nagłym zagrożeniu zdrowia pierwszeństwo ma oczywiście uzyskanie pomocy.
Warto również sprawdzić, czy ubezpieczyciel prowadzi obsługę po polsku lub angielsku i czy umożliwia kontakt alternatywnym kanałem, gdy zwykłe połączenie telefoniczne jest trudne. Na wyspach z gorszym zasięgiem praktycznym zabezpieczeniem jest przekazanie danych polisy recepcji resortu lub zapisanie ich u drugiej osoby z grupy.
Nie tylko koszty leczenia: OC, ratownictwo, bagaż i powrót do kraju
Dobra polisa na Malediwy nie musi mieć maksymalnego pakietu wszystkich dodatków, ale warto sprawdzić kilka elementów poza kosztami leczenia. OC w życiu prywatnym może mieć znaczenie, jeśli nieumyślnie wyrządzisz szkodę innej osobie lub uszkodzisz jej mienie. Ratownictwo i poszukiwanie są ważne przy aktywnościach wodnych, choć zakres bywa ograniczony definicjami i limitami. Transport do kraju lub repatriacja powinny być opisane osobno od zwykłego transportu do lokalnej placówki.
Bagaż, opóźnienie lotu czy utrata dokumentów są użytecznymi dodatkami, ale nie powinny odwracać uwagi od części medycznej. Przy porównywaniu dwóch podobnie wycenionych polis lepiej najpierw zestawić koszty leczenia, ewakuację, aktywności i assistance, a dopiero później limity na walizkę czy elektronikę. To szczególnie istotne na archipelagu, gdzie drogi element świadczenia może wynikać z samej logistyki dotarcia do odpowiedniej pomocy.
Jak porównać dwie polisy bez rankingu ubezpieczycieli?
Najprościej porównywać nie marki, lecz scenariusze. Załóż, że potrzebujesz konsultacji na wyspie, później transportu do szpitala, a osobno rozważ wypadek podczas snorkelingu lub nurkowania. Następnie sprawdź, czy oba produkty pokrywają każdy etap i czy nie mają podlimitów, które zmieniają obraz wysokiej sumy głównej.
| Co porównać | Pytanie do OWU | Dlaczego ważne na Malediwach |
|---|---|---|
| Koszty leczenia | Jaka jest suma i jakie podlimity? | Leczenie może wymagać kilku etapów i różnych placówek. |
| Ewakuacja | Czy obejmuje łódź, transport lotniczy i przewóz między wyspami? | Archipelag jest rozproszony, a poziom opieki różni się między wyspami. |
| Sporty wodne | Czy planowana aktywność jest w standardzie czy wymaga rozszerzenia? | Klasyfikacje różnią się między ubezpieczycielami. |
| Nurkowanie | Jakie są limity głębokości, wymagania i zakres leczenia hiperbarycznego? | Wypadek nurkowy może wymagać specjalistycznego leczenia i transportu. |
| Assistance | Czy działa 24/7 i organizuje pomoc oraz gwarancję płatności? | Przy odległej wyspie liczy się koordynacja, nie tylko późniejszy zwrot kosztów. |
Jeśli jedna polisa ma wyższą sumę kosztów leczenia, ale słabszy zakres ewakuacji lub wyłącza planowane aktywności, nie musi być lepsza. Na Malediwach sensowniejsze jest wybieranie ochrony pod realny przebieg wyjazdu: resort blisko Malé, odległy atol, lokalna wyspa, intensywny snorkeling albo wyjazd nurkowy to różne profile ryzyka.
EKUZ na Malediwach nie działa
Europejska Karta Ubezpieczenia Zdrowotnego obowiązuje w państwach UE oraz w Islandii, Liechtensteinie, Norwegii, Szwajcarii i Wielkiej Brytanii. Malediwy nie należą do tego systemu, więc EKUZ nie zapewnia tam dostępu do opieki medycznej na zasadach europejskich. Co więcej, sama Komisja Europejska podkreśla, że nawet tam, gdzie EKUZ działa, nie zastępuje ubezpieczenia podróżnego i nie pokrywa m.in. prywatnej opieki ani kosztu powrotu do kraju.
Dla polskiego turysty oznacza to, że ochronę kosztów leczenia, transportu i ewakuacji trzeba zapewnić osobną polisą komercyjną. Warto mieć kopię polisy offline, a nie tylko w aplikacji wymagającej internetu.
FAQ - najczęstsze pytania o ubezpieczenie na Malediwy
Czy EKUZ działa na Malediwach?
Nie. Malediwy nie są objęte systemem EKUZ. Potrzebna jest osobna polisa podróżna obejmująca leczenie za granicą i odpowiedni zakres transportu medycznego.
Czy polisa na Malediwy musi obejmować ewakuację medyczną?
Nie ma jednej obowiązkowej konstrukcji polisy turystycznej, ale przy rozproszonej geografii Malediwów ewakuacja jest jednym z najważniejszych elementów ochrony. Sprawdź w OWU środki transportu, limity i procedurę autoryzacji.
Czy snorkeling trzeba dodatkowo ubezpieczać?
To zależy od OWU. U jednego ubezpieczyciela snorkeling może być objęty standardem, u innego konkretne warunki lub rodzaje aktywności wodnej mogą wymagać rozszerzenia. Nie zakładaj tego bez sprawdzenia definicji.
Czy nurkowanie wymaga specjalnej polisy?
Nie zawsze osobnego produktu, ale zakres musi wyraźnie odpowiadać planowanemu nurkowaniu. Sprawdź głębokość, wymagane uprawnienia, leczenie hiperbaryczne, ratownictwo i ewakuację.
Co sprawdzić przy chorobie przewlekłej?
Przede wszystkim definicję choroby przewlekłej, zasady ochrony przy zaostrzeniu, ewentualne podlimity i wyłączenia. Przy wątpliwościach warto uzyskać potwierdzenie zakresu od ubezpieczyciela przed zakupem.
Czy ciąża jest objęta zwykłymi kosztami leczenia?
Zakres może zależeć od tygodnia ciąży, rodzaju zdarzenia i warunków konkretnej polisy. Trzeba sprawdzić limity dotyczące powikłań, świadczeń związanych z ciążą i ewentualnej opieki nad noworodkiem.
Czy wystarczy wysoka suma kosztów leczenia?
Nie. Na Malediwach równie ważne są ewakuacja, transport między wyspami, assistance, wyłączenia sportowe oraz podlimity. Wysoka suma główna nie kompensuje braku ochrony dla konkretnego zdarzenia.
Co trzeba zapamiętać przed zakupem?
Ubezpieczenie na Malediwy powinno odpowiadać konkretnej wyspie i planowi wyjazdu. Najpierw sprawdź leczenie i ewakuację, potem aktywności wodne, choroby przewlekłe lub ciążę, a na końcu dodatki. Przy odległym resorcie czy lokalnej wyspie bardziej liczy się to, czy assistance potrafi zorganizować transport do właściwej placówki, niż efektowna liczba na reklamie polisy.
Dane o placówkach, zasadach medycznych i zaleceniach podróżnych są zmienne. Informacje w tym materiale sprawdzono 6 października 2026 r. w oficjalnym rejestrze HEMS Ministerstwa Zdrowia Malediwów, wykazie Health Facilities, zaleceniach FCDO, informacjach Komisji Europejskiej dotyczących EKUZ oraz materiałach Divers Alert Network dotyczących wypadków nurkowych i ewakuacji.
Źródła i stan informacji
Zakresy konkretnych polis zawsze wynikają z ich aktualnych OWU. Informacje ogólne o ochronie zdrowia i logistyce medycznej na Malediwach zweryfikowano 6 października 2026 r. w następujących źródłach: